 BAM LAND phân phối
Mục lục
Lãi suất vay mua nhà năm 2026 đã tăng rõ: cuối tháng 9, mức ưu đãi ở phần lớn ngân hàng nằm quanh 9–11%/năm, và sau thời gian ưu đãi, lãi thả nổi thường ở mức 12–15%/năm. Bài này tổng hợp số liệu báo chí công bố trong tháng 9/2026, kèm công thức tự tính khoản trả hằng tháng.
Lãi suất vay mua nhà tháng 9/2026 là bao nhiêu?
Theo thống kê của DKRA Consulting với 11 ngân hàng thương mại, lãi suất vay mua nhà cho khoản cố định 12–24 tháng bình quân khoảng 10,9%/năm, so với 8,5–9,2% trong quý 2 (Người Quan Sát, 03/09/2026). Dân trí cùng ngày đưa ra con số bình quân tương tự. Ba tuần sau, Vietstock khảo sát 17 ngân hàng và ghi nhận mức ưu đãi dao động 7–13,2%/năm, thấp nhất ở Agribank, cao nhất ở VPBank (Vietstock, 21/09/2026).
| Ngân hàng | Lãi ưu đãi | Thời gian cố định | Nguồn |
|---|---|---|---|
| Agribank | 7–8%/năm | 12–24 tháng | Vietstock, 21/09/2026 |
| Vietcombank | 9–10,5%/năm | 6–24 tháng | Vietstock, 21/09/2026 |
| VietinBank | 9–10,5%/năm | Không nêu | Vietstock, 21/09/2026 |
| BIDV | 9,5–10,5%/năm | 12–24 tháng | Vietstock, 21/09/2026 |
| SHB | 9,2–9,8%/năm | 12 tháng | Vietstock, 21/09/2026 |
| MB | 9,5–10,2%/năm | Không nêu | Vietstock, 21/09/2026 |
| HDBank | 9,8%/năm | 12 tháng | Dân trí, Vietstock |
| VietBank | 9,5%/năm | 12 tháng | Dân trí, 03/09/2026 |
| Woori Bank | 9,3%/năm | 12 tháng | Dân trí, 03/09/2026 |
| ACB, Sacombank, MSB | Khoảng 11%/năm | ACB: 3–12 tháng | Vietstock, 21/09/2026 |
| Techcombank | 10,5–12,9%/năm | 6–12 tháng | Vietstock, 21/09/2026 |
| VIB | 11,1–12%/năm | 12–24 tháng | Dân trí, Vietstock |
| SeABank | 11,5%/năm | Không nêu | Vietstock, 21/09/2026 |
| VPBank | 13,2%/năm | 12 tháng | Dân trí, Vietstock |
Các nguồn có chỗ vênh nhau. Với ACB, Người Quan Sát ghi khoảng 10%/năm, còn Vietstock và Dân trí ghi khoảng 11%/năm. Với Vietcombank, Dân trí chỉ nêu mức giảm tối đa 1 điểm phần trăm so với lãi thông thường, không nêu con số cụ thể. Lãi suất thực tế còn phụ thuộc hồ sơ, tài sản bảo đảm và thời điểm giải ngân, nên bảng trên chỉ để tham khảo mặt bằng.
Hết ưu đãi, lãi vay mua nhà thả nổi bao nhiêu?
Hết thời gian cố định, khoản vay chuyển sang lãi thả nổi, hiện "vào mức 12–15%/năm" theo Dân trí (03/09/2026). Người Quan Sát dẫn số liệu DKRA cùng khoảng 12–15%/năm, tùy ngân hàng. Vietstock (21/09/2026) lưu ý phần lớn gói ưu đãi chỉ kéo dài 6–12 tháng, trong khi khoản vay mua nhà thường kéo dài 20–40 năm, nên chi phí vay về sau mới là con số người mua cần tính.
Lãi thả nổi thường được tính bằng lãi suất cơ sở của ngân hàng cộng một biên độ cố định ghi trong hợp đồng. Hai điều nên hỏi rõ trước khi ký:
- Biên độ là bao nhiêu điểm phần trăm, và lãi suất cơ sở của ngân hàng được xác định theo cách nào.
- Bao lâu điều chỉnh một lần (3 tháng hay 6 tháng), và phí trả nợ trước hạn theo từng năm.
Gói 6,5% chỉ dành cho nhà ở xã hội
Từ 01/07/2026, người dưới 35 tuổi vay mua nhà ở xã hội được áp dụng lãi 6,5%/năm trong 5 năm đầu và 7,5%/năm trong 10 năm tiếp theo, tại 9 ngân hàng gồm Agribank, VietinBank, BIDV, Vietcombank, TPBank, VPBank, MB, Techcombank và HDBank (Vietstock, 01/07/2026). Gói này không áp dụng cho căn hộ thương mại.
Khoản trả vay mua nhà hằng tháng tính thế nào?
Ngân hàng ở Việt Nam thường tính khoản trả hằng tháng theo một trong hai cách: gốc chia đều với lãi tính trên dư nợ giảm dần, hoặc trả đều mỗi tháng.
Cách 1: gốc chia đều, lãi tính trên dư nợ giảm dần
Tiền trả tháng thứ k = (Số tiền vay ÷ Số tháng) + Dư nợ còn lại × (Lãi suất năm ÷ 12)
Tháng đầu trả nhiều nhất, các tháng sau giảm dần.
Cách 2: trả đều mỗi tháng (niên kim)
Tiền trả mỗi tháng = P × r × (1 + r)n ÷ [(1 + r)n − 1]
Trong đó P là số tiền vay, r là lãi suất tháng (lãi năm chia 12), n là số tháng vay. Mỗi tháng trả cùng một số tiền cho tới khi lãi suất thay đổi.
Ví dụ minh họa
Các con số dưới đây là giả định để minh họa cách tính, không phải báo giá của ngân hàng hay giá của bất kỳ dự án nào: vay 2 tỷ đồng, thời hạn 20 năm (240 tháng).
| Lãi suất giả định | Trả đều mỗi tháng (cách 2) | Tháng đầu theo dư nợ giảm dần (cách 1) |
|---|---|---|
| 9,5%/năm | Khoảng 18,6 triệu đồng | Khoảng 24,2 triệu đồng |
| 10%/năm | Khoảng 19,3 triệu đồng | 25 triệu đồng |
| 13%/năm | Khoảng 23,4 triệu đồng | Khoảng 30 triệu đồng |
| 15%/năm | Khoảng 26,3 triệu đồng | Khoảng 33,3 triệu đồng |
Với cách 1 ở mức 10%/năm, tháng đầu trả 8,33 triệu tiền gốc cộng 16,67 triệu tiền lãi, tổng 25 triệu đồng. Tháng cuối chỉ còn khoảng 8,4 triệu đồng. Tổng tiền lãi cả 20 năm khoảng 2,01 tỷ đồng. Cách 2 ở cùng mức lãi có tổng tiền lãi khoảng 2,63 tỷ đồng, vì gốc được trả chậm hơn ở những năm đầu.
Kịch bản chuyển từ ưu đãi sang thả nổi, vẫn theo cách 1: 12 tháng đầu ở mức 9,5%/năm, khoản trả tháng thứ 12 khoảng 23,4 triệu đồng. Sang tháng thứ 13, nếu lãi thả nổi là 13%/năm, khoản trả tăng lên khoảng 28,9 triệu đồng, tức thêm khoảng 5,5 triệu mỗi tháng. Người vay nên tính khả năng trả nợ theo mức sau ưu đãi, không theo mức ưu đãi.
Khi mua căn hộ đang xây
Với căn hộ hình thành trong tương lai, tiền thanh toán đi theo tiến độ xây dựng. Luật Kinh doanh bất động sản số 29/2023/QH15 giới hạn lần đầu không quá 30% giá trị hợp đồng, kể cả tiền cọc, và tổng số không quá 70% trước khi bàn giao (khoản 1 Điều 25). Nếu khoản vay được giải ngân theo từng đợt khớp với lịch này, tiền lãi những năm đầu chỉ tính trên phần đã giải ngân. Cách giải ngân cụ thể cần hỏi ngân hàng. Chi tiết các mốc có trong bài Luật Kinh doanh bất động sản 2023.
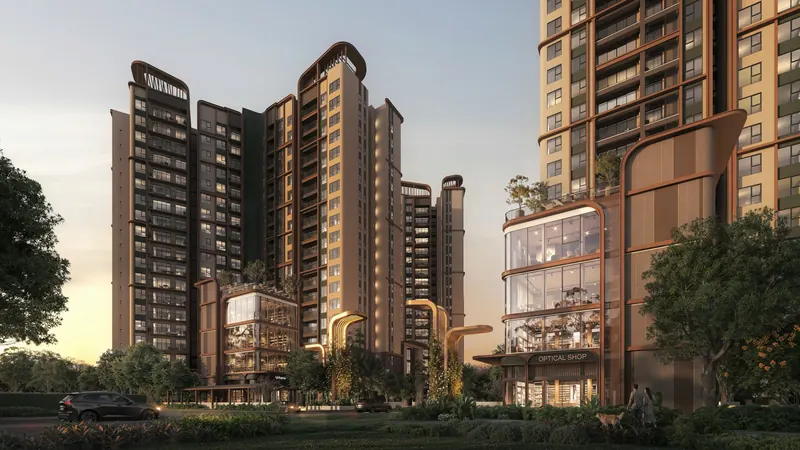
Norton Park dự kiến ra mắt ngày 08/10/2026. Giá bán chưa được công bố, nên chưa thể tính khoản vay cho một căn cụ thể. Theo thông tin bán hàng, dự án có phương án trả 10% khi ký hợp đồng mua bán rồi giãn tiến độ đến 36 tháng, hoặc hỗ trợ lãi suất với ngân hàng cho vay phần còn lại đến khi nhận nhà. Khi có bảng giá, người mua có thể áp công thức ở trên với lãi suất sau ưu đãi để thử khả năng trả nợ. Xem thông tin dự án Norton Park
Bài viết mang tính tham khảo, tổng hợp từ báo chí công bố trong tháng 7 và tháng 9/2026. Lãi suất thay đổi theo từng thời điểm và từng hồ sơ. Trước khi vay, hãy hỏi trực tiếp ngân hàng về lãi suất, biên độ thả nổi và phí trả nợ trước hạn, và đọc kỹ hợp đồng tín dụng.
Nguồn tham khảo
- Dân trí (03/09/2026): Tháng 9, các ngân hàng đang cho vay mua nhà lãi suất bao nhiêu?
- Người Quan Sát (03/09/2026): Lãi suất vay mua nhà tháng 9: Mức dưới 10% không còn nhiều
- Vietstock (21/09/2026): Lãi vay mua nhà trên 10%/năm, giảm lãi có đủ để người dân mua nhà?
- Vietstock (01/07/2026): Từ ngày 01/07/2026, người dưới 35 tuổi được vay mua nhà ở xã hội với lãi suất 6,5%/năm
- Công báo (08/01/2024): Luật Kinh doanh bất động sản số 29/2023/QH15 (PDF)